La BCE ha alzato ancora i tassi.
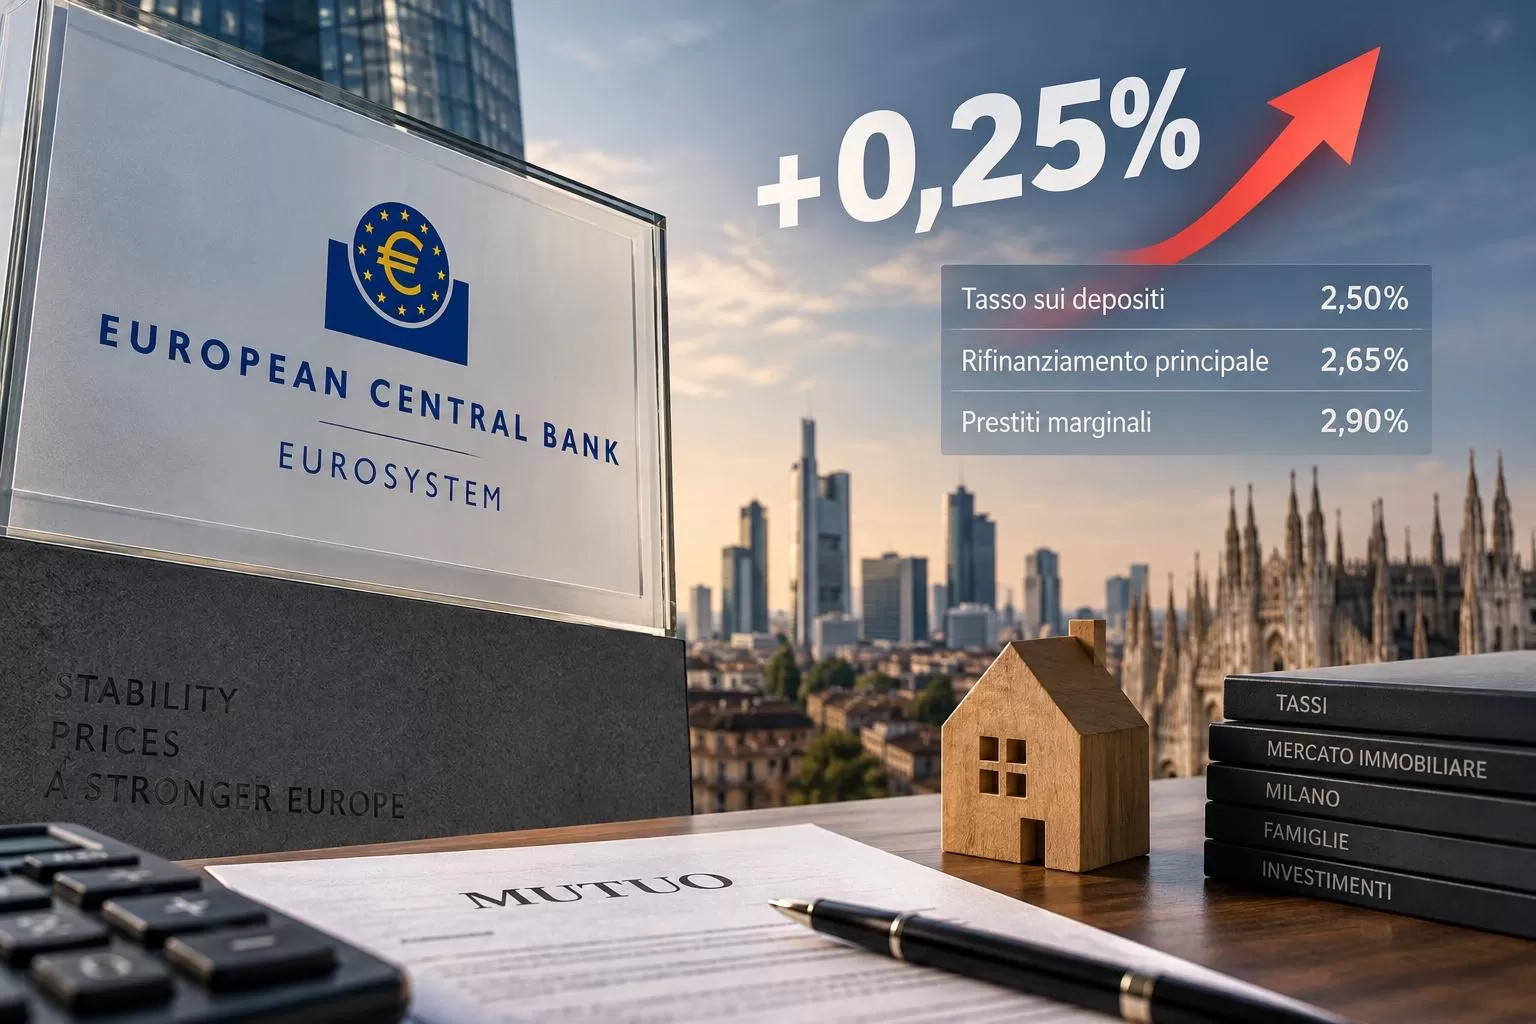
Dal 16 settembre il tasso sui depositi salirà al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65% e quello sui prestiti marginali al 2,90%.
È il secondo rialzo del 2026 e arriva in un momento particolare, perché soltanto qualche mese fa il problema sembrava essere capire quando e quanto sarebbero scesi i tassi.
Oggi stiamo facendo il ragionamento opposto.
Per chi lavora nel mercato immobiliare non è un dettaglio. Quando il denaro costa di più, comprare casa con un mutuo costa di più. E quando cambia la capacità di spesa degli acquirenti, prima o poi cambia anche il mercato.
La domanda vera, quindi, è: quanto dobbiamo preoccuparci?
Secondo me, meno di quanto possa sembrare leggendo soltanto il titolo della notizia. Ma sarebbe altrettanto sbagliato far finta che non sia successo nulla.
Perché la BCE ha alzato ancora i tassi
Il motivo principale è l’inflazione.
La BCE prevede per il 2026 un’inflazione media del 3%, ancora lontana dall’obiettivo del 2%. Il conflitto in Medio Oriente e l’aumento dei costi energetici stanno rendendo il percorso più complicato del previsto.
E Francoforte ha scelto nuovamente la strada più classica: alzare il costo del denaro per cercare di frenare la crescita dei prezzi.
Il problema è che i tassi non colpiscono soltanto l’inflazione.
Colpiscono anche famiglie e imprese che devono finanziarsi.
E nel nostro settore questo significa soprattutto una cosa: mutui.
Cosa cambia per chi vuole comprare casa
Venticinque punti base, presi da soli, non stravolgono un mutuo.
Ma secondo me non è questo il punto.
Il problema è la direzione.
Un acquirente che qualche mese fa immaginava un progressivo miglioramento delle condizioni di finanziamento oggi si trova davanti a uno scenario diverso. E soprattutto torna un po’ di incertezza su quello che potrebbe succedere nei prossimi mesi.
Per chi compra con molta liquidità cambia poco.
Per chi invece deve finanziare una parte importante dell’acquisto, cambia di più.
Una rata più alta significa avere meno margine ogni mese. E quando la banca calcola quanto è disposta a finanziare, quel margine conta.
È qui che il rialzo dei tassi arriva davvero sul mercato immobiliare.
Non perché improvvisamente le persone smettano di voler comprare casa, ma perché alcune possono permettersi di spendere un po’ meno.
A Milano il problema si sente di più
A Milano partiamo già da prezzi elevati.
Quando un appartamento costa 500, 700 mila euro o più, anche una variazione apparentemente piccola del costo del finanziamento può avere un peso diverso rispetto a mercati dove il capitale necessario per comprare è molto più basso.
Ed è un aspetto che secondo me dobbiamo tenere presente soprattutto nella fascia media del mercato.
Sul segmento più alto l’effetto può essere diverso. Molti acquirenti utilizzano meno leva finanziaria, oppure dispongono di una liquidità maggiore. Un immobile veramente particolare continua quindi ad avere dinamiche proprie.
Ma sul mercato ordinario il mutuo conta eccome.
Ed è proprio lì che potremmo vedere acquirenti ancora più attenti al prezzo.
Non credo che 25 punti base faranno scendere i prezzi delle case
Su questo sarei abbastanza prudente.
Ogni volta che salgono i tassi parte quasi automaticamente il ragionamento: mutui più cari, meno compravendite, prezzi delle case in discesa.
Il mercato immobiliare non funziona in maniera così immediata.
Milano continua ad avere una domanda importante e, soprattutto, continua ad avere poca offerta di qualità in molti segmenti.
Non mi aspetto quindi che un aumento di 25 punti base provochi improvvisamente una correzione dei valori.
Quello che può cambiare è un'altra cosa.
La distanza tra un immobile correttamente prezzato e uno proposto troppo alto potrebbe diventare ancora più evidente.
Un acquirente che deve già sostenere un finanziamento più costoso difficilmente sarà disposto a pagare anche un prezzo dell'immobile che considera eccessivo.
E qui torniamo a un tema che vediamo continuamente nel nostro lavoro.
“Aspettiamo, tanto i tassi scenderanno”
Negli ultimi mesi questa frase l'abbiamo sentita parecchie volte.
Da acquirenti, ma anche da proprietari.
Il ragionamento era comprensibile: se i tassi scendono, aumenterà la capacità di spesa e magari il mercato diventerà ancora più forte.
Oggi sappiamo che non è così semplice.
La BCE ha appena alzato nuovamente i tassi e non ha promesso che questo sarà l'ultimo intervento. Le prossime decisioni dipenderanno dall'andamento dell'inflazione e dell'economia.
Personalmente eviterei quindi di costruire una decisione immobiliare sull'idea di indovinare dove saranno i tassi tra sei mesi.
Potrebbero scendere. Potrebbero rimanere dove sono. Potrebbero salire ancora.
Se trovo la casa giusta, il prezzo ha senso e il finanziamento è sostenibile, aspettare esclusivamente nella speranza di un tasso migliore può significare perdere quell'immobile.
Allo stesso modo, se sono un proprietario, non darei per scontato che basti aspettare qualche mese per avere davanti acquirenti con una capacità di spesa maggiore.
Per chi vende, il prezzo iniziale conta ancora di più
Questo rialzo non cambia una convinzione che abbiamo da tempo. Semmai la rafforza.
Oggi partire sul mercato con un prezzo poco realistico è rischioso.
Se una parte degli acquirenti deve fare i conti con mutui più costosi, la loro attenzione al rapporto tra qualità dell'immobile e prezzo aumenta.
Non significa abbassare i prezzi preventivamente.
Significa sapere cosa si sta vendendo.
Un appartamento con caratteristiche difficili da trovare può continuare a sostenere valori importanti. Un immobile più ordinario, invece, dovrà confrontarsi maggiormente con le alternative presenti sul mercato.
La differenza sembra sottile, ma quando iniziano le visite diventa molto evidente.
La BCE oggi si trova in una posizione tutt'altro che semplice.
Deve cercare di riportare l'inflazione verso il 2% senza frenare troppo l'economia. Le sue nuove previsioni indicano un'inflazione media del 3% nel 2026, del 2,5% nel 2027 e del 2,1% nel 2028.
Questo significa che il problema non sembra destinato a sparire in poche settimane.
Per il mercato immobiliare milanese, però, non vedo motivi per trasformare un rialzo di 25 punti base in un allarme.
Lo considero piuttosto un altro elemento che rende il mercato più selettivo.
Chi compra farà più conti.
Chi vende dovrà prestare più attenzione al prezzo.
E gli immobili migliori continueranno probabilmente a comportarsi diversamente dal resto del mercato.
Alla fine, anche questa volta, il punto è meno complicato di quanto possa sembrare.
Un quarto di punto non ferma Milano.
Ma rende un po' più costoso sbagliare valutazione.